数控机床作为现代制造业的“工业母机”,其产业链的完整性与竞争力直接关系到国家制造业的整体水平。整条产业链上,机床功能部件处于承上启下的核心环节,既依赖上游原材料与基础零部件,又为下游各类数控机床提供关键性能支撑。本文将对数控机床产业链进行全景梳理,并结合区域热力地图,重点分析机床功能部件的发展格局。
一、数控机床产业链全景概览
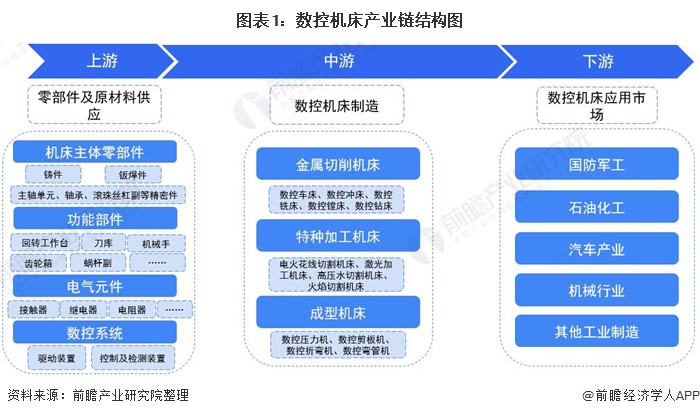
数控机床产业链可分为上游、中游和下游三大环节。
上游主要包括:基础材料(铸铁、钢材、铝合金等)、电子元器件(芯片、传感器、PCB等)、功能部件原材料(轴承钢、伺服电机永磁材料等)以及各类标准件。
中游是产业链的核心,涵盖机床功能部件和整机制造。功能部件主要包括:主轴单元、滚珠丝杠、直线导轨、数控系统、伺服驱动、刀库与机械手、转台、精密轴承、光栅尺等。整机制造则包括金属切削机床、金属成形机床、特种加工机床等。
下游应用领域广泛,主要包括汽车、航空航天、模具、工程机械、3C电子、船舶、轨道交通、新能源等。
二、机床功能部件:产业链的“心脏”与“关节”
机床功能部件是决定数控机床精度、速度、刚性和可靠性的核心要素,约占整机成本的40%-60%。其中,数控系统、伺服驱动、主轴、丝杠导轨等高端功能部件长期依赖进口,是制约我国高端数控机床发展的瓶颈。
- 数控系统: 是机床的“大脑”,负责运动控制与逻辑处理。目前国内市场仍以发那科、西门子、海德汉等国际品牌为主,国产华中数控、广州数控等正在加速替代。
- 伺服驱动: 包括伺服电机和驱动器,是机床的“肌肉”。国产汇川技术、英威腾等已在中低端市场占据较大份额,高端领域仍需突破。
- 主轴单元: 是机床的“心脏”,直接影响加工精度和效率。国产主轴在高速、高刚性方面与国际领先水平尚有差距。
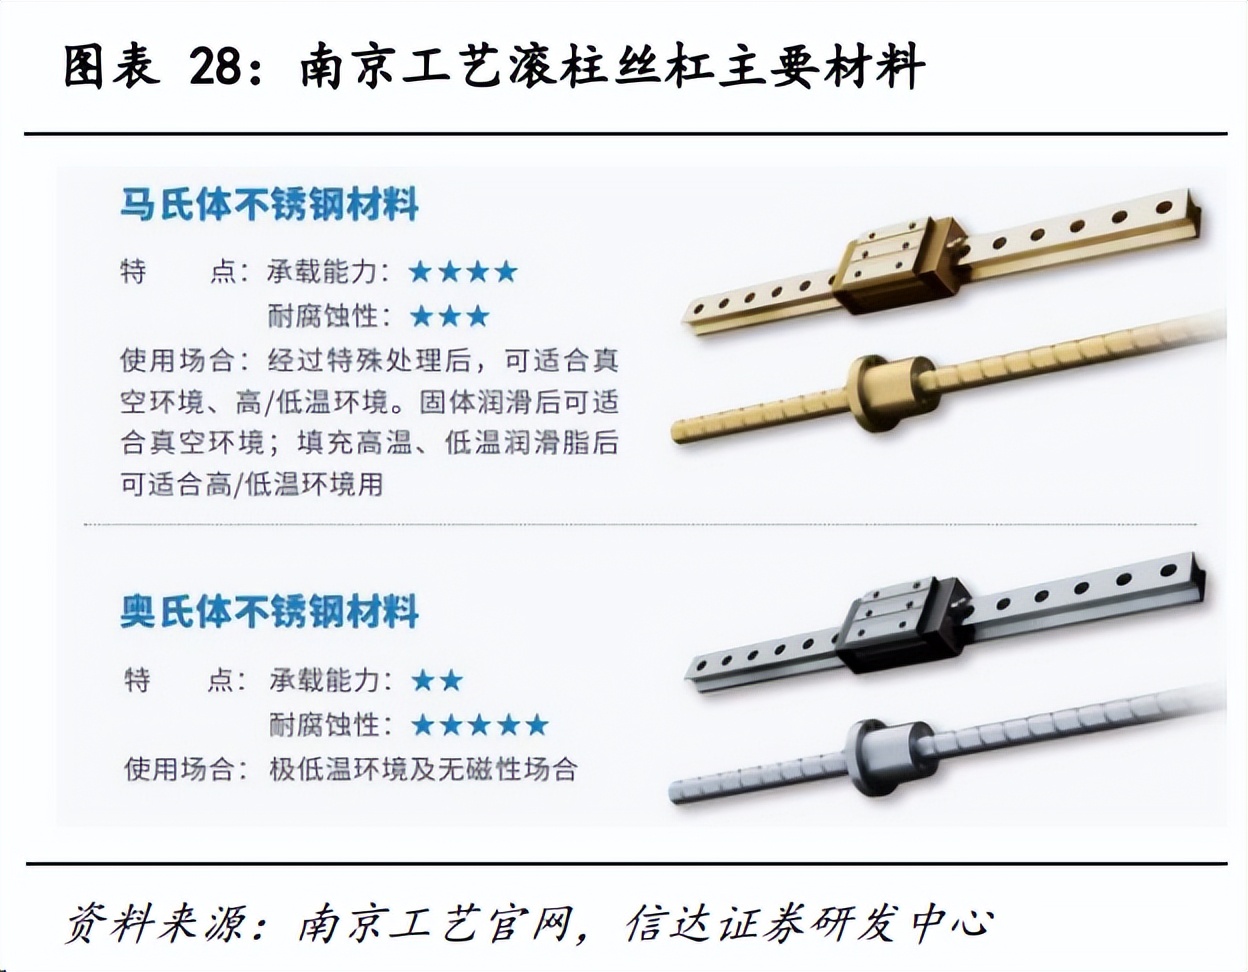
- 滚珠丝杠与直线导轨: 是机床的“关节”,决定运动精度和寿命。国产企业在精度保持性和批量一致性上仍需提升,高端市场由日本THK、NSK、德国博世力士乐等主导。
- 刀库与转台: 影响加工效率和自动化程度。国产刀库已较为成熟,但高端转台仍依赖进口。
- 光栅尺与编码器: 是闭环控制的关键,高精度产品主要来自海德汉、雷尼绍等。
三、区域热力地图:产业集群特征明显
我国数控机床产业已形成明显的区域集聚,主要分布在华东、华南、华中、东北和西南地区。
- 华东地区(江苏、浙江、上海、山东、安徽): 产业链最完整,功能部件企业密集。江苏在数控系统、伺服驱动领域有南京华兴、无锡信捷等;浙江在主轴、丝杠导轨方面有海德曼、日发精机等;上海聚集了发那科、西门子等外资巨头。该区域热力值最高。
- 华南地区(广东): 以广州数控、汇川技术为代表,在数控系统、伺服驱动领域优势明显,同时3C电子需求旺盛,推动高速钻攻中心及功能部件发展。
- 华中地区(湖北、湖南): 武汉是数控系统研发重镇,华中数控、华工科技等企业汇聚;湖南在硬质合金刀具、主轴单元方面有特色。
- 东北地区(辽宁、黑龙江): 传统机床基地,沈阳机床、大连机床等曾在整机领域领先,功能部件配套能力较强,但近年面临转型压力。
- 西南地区(四川、重庆): 依托航空航天和军工需求,在精密功能部件、数控系统方面有较快发展,如四川普什宁江、重庆机床等。
从热力地图看,华东地区热度最高,华南、华中紧随其后,东北和西南地区在特定领域具备较强实力。
四、发展建议
- 加强功能部件核心技术攻关,重点突破数控系统、伺服驱动、高精度丝杠导轨等瓶颈。
- 推动产业链协同创新,鼓励整机企业与功能部件企业联合研发,形成供需互促的生态。
- 优化区域布局,引导差异化发展,避免同质化竞争。
- 加大政策支持,通过首台套、税收优惠等措施,推动国产功能部件进入高端市场。
数控机床产业链的竞争本质上是功能部件之争。只有夯实功能部件基础,才能实现整机自主可控。随着国产替代加速和区域产业集群的成熟، 我国数控机床产业有望在全球价值链中迈向中高端。